Предварительный обзор финансовых результатов Tesla (TSLA) за II квартал 2026 года: сильные поставки, туманная прибыль
Завтра, 22 июля, после закрытия торгов Tesla представит финансовые результаты за второй квартал 2026 года. В 17:30 по восточному времени США состоится конференц-звонок с инвесторами.
На этот раз ситуация иная. Tesla только что показала лучший в своей истории результат по поставкам во втором квартале, и теперь Уолл-стрит хочет знать, принесли ли все эти автомобили реальную прибыль.
Поставки Tesla и ввод энергетических систем в эксплуатацию во II квартале 2026 года
Объёмы уже известны. Во II квартале Tesla поставила 480 126 автомобилей — на 25% больше, чем годом ранее, и примерно на 74 000 больше консенсус-прогноза аналитиков. Это лучший результат компании за второй квартал и первый рост поставок год к году за два года.
Производство составило 451 758 автомобилей, то есть Tesla поставила примерно на 28 000 машин больше, чем произвела. Компания сократила запасы вместо того, чтобы накапливать их, — это резкий разворот по сравнению с первым кварталом, когда она произвела примерно 50 000 автомобилей, которые не смогла продать.
Рост на 25% также сократил отставание от BYD: собственные продажи электромобилей на аккумуляторах у компании снизились примерно на 8% за тот же квартал. Tesla всё ещё на втором месте, но наконец-то динамика двух компаний пошла в противоположных направлениях.
В энергетическом сегменте Tesla ввела в эксплуатацию накопители общей ёмкостью 13,5 ГВт·ч — более чем на 40% больше, чем 9,6 ГВт·ч во II квартале 2025 года, и значительно выше показателя первого квартала, составившего 8,8 ГВт·ч. Результат оказался чуть ниже ожидавшихся аналитиками примерно 13,8 ГВт·ч, но энергетическое направление остаётся самой стабильной историей роста Tesla.
Так что верхняя строка отчёта должна выглядеть убедительно. Вопрос — во всём, что скрывается за ней.
Выручка Tesla во II квартале 2026 года
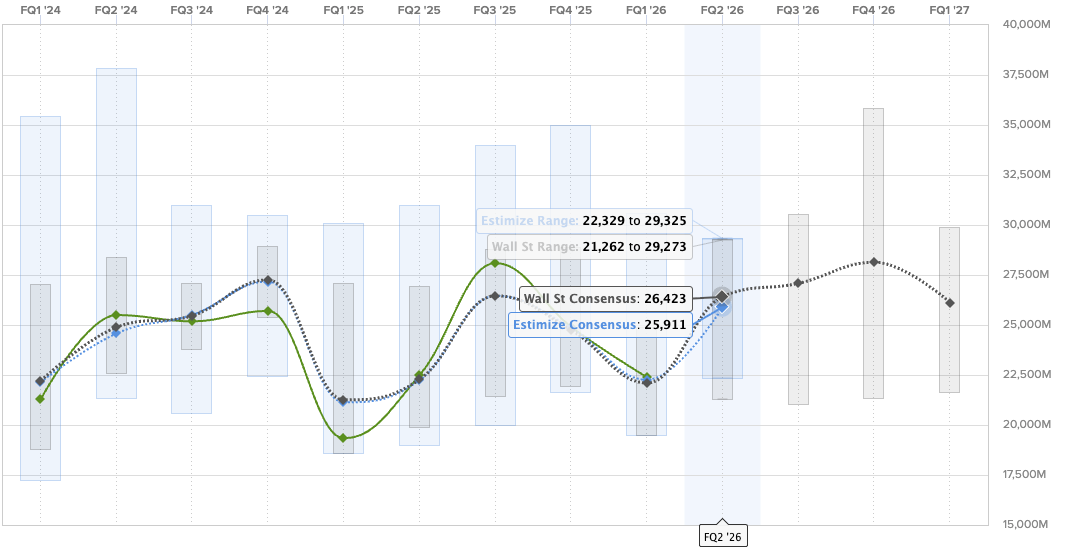
Согласно консенсус-прогнозу Уолл-стрит на Estimize, выручка Tesla во II квартале 2026 года составит около 25,9 млрд долларов; более широкий консенсус аналитиков предполагает примерно 26,4 млрд долларов. В любом случае это больше, чем 22,5 млрд долларов во II квартале 2025 года, то есть рост примерно на 15–17%. Это станет первым существенным увеличением выручки Tesla более чем за год.
Для сравнения: показатель значительно превысит выручку в 22,38 млрд долларов, о которой Tesla сообщила за I квартал 2026 года. Этому способствовал последовательный рост поставок на 34%.
Диапазон прогнозов широк: от примерно 22,3 млрд долларов в нижней границе до более чем 29 млрд долларов в верхней. Такой разброс говорит о том, что аналитики не сходятся во мнении о том, насколько сильно Tesla пришлось снижать цены, чтобы продать рекордное количество автомобилей.
Прибыль Tesla во II квартале 2026 года
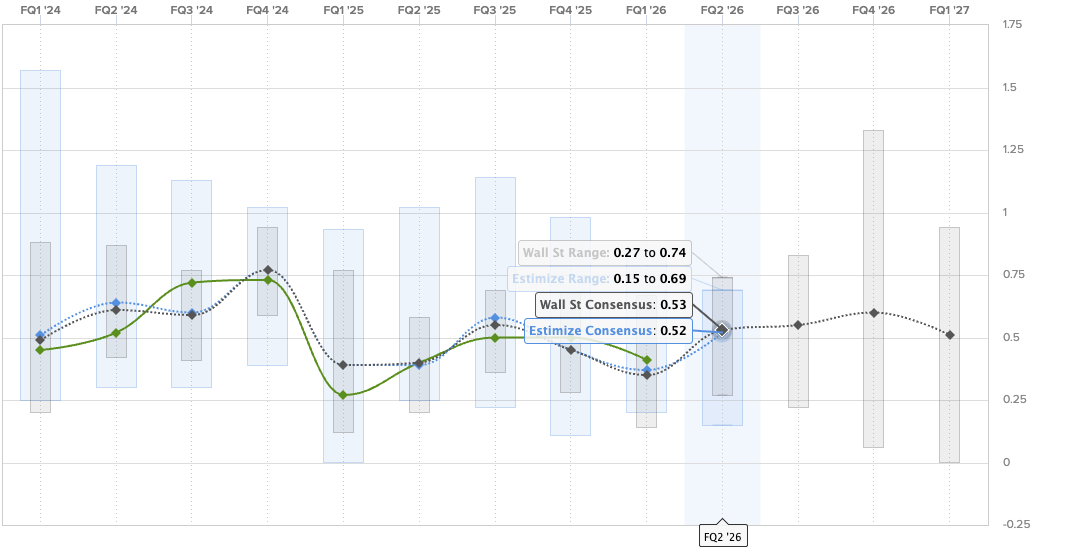
Что касается прибыли, аналитики ожидают скорректированную по non-GAAP прибыль в размере около 0,53 доллара на акцию — против 0,40 доллара во II квартале 2025 года, что означает рост примерно на 33% год к году. Прогноз участников Estimize чуть ниже — 0,52 доллара.
И здесь разброс прогнозов говорит сам за себя. Оценки Уолл-стрит варьируются от 0,27 до 0,74 доллара на акцию, а Deutsche Bank ожидает всего 0,36 доллара. Когда нижняя оценка едва достигает половины верхней, никто не уверен, отразился ли резкий рост поставок на итоговой прибыли или его свели на нет скидки.
Именно этот показатель будет иметь значение завтра. Валовая маржа автомобильного бизнеса Tesla без учёта регуляторных кредитов в первом квартале составляла около 12,5%. Если она сохранится при рекордных объёмах, квартал действительно окажется сильным. Если снизится, значит, Tesla обеспечила эти 480 000 поставок скидками и дешёвым финансированием. Объёмы — без прибыли.
А подушка в виде доходов от продажи регуляторных кредитов быстро истончается. Во II квартале 2025 года Tesla получила 439 млн долларов от продажи кредитов — это уже более чем на 50% меньше, чем годом ранее. С тех пор этот показатель продолжал снижаться, а 30 сентября 2025 года истёк срок действия федеральной налоговой льготы в размере 7 500 долларов на электромобили. Трейдеры опционов готовятся к резкой реакции: после публикации отчёта рынок закладывает изменение котировок примерно на 7,6% в любую сторону.
Самые популярные вопросы акционеров Tesla ко II кварталу 2026 года
Tesla проводит сессию вопросов и ответов по итогам отчётности через Say Technologies: акционеры отправляют вопросы и голосуют за них, причём вес голоса зависит от количества принадлежащих им акций TSLA. К моменту завершения приёма вопросов в понедельник поступило 425 вопросов примерно от 1 710 участников, представляющих 8,6 млн акций. Это больше, чем около 300 вопросов, когда на прошлой неделе мы разбирали этот список.
Голосов стало больше, но лидеры не изменились. Два вопроса от обладателей наибольшего числа акций по-прежнему звучат мягко: один касается «текущего статуса наращивания производства Optimus Gen 3», другой — «главных ограничений, мешающих быстрее расширять работу роботакси». Сейчас за каждым из них стоят примерно 5,3–5,4 млн акций против 4,8 млн ранее. Это снова указывает на то, что один крупный держатель продвигает наверх два наиболее благоприятных для компании вопроса.
Но если считать голоса, побеждает другой вопрос. Самый популярный во всём списке, набравший 732 голоса, касается ответственности: «Tesla три квартальных отчёта подряд не достигает краткосрочных целей по роботакси… Что мешает Tesla достигать этих краткосрочных целей, которые она ставит перед собой?» Сейчас за ним стоят 1,5 млн акций — на прошлой неделе было меньше миллиона. Частные инвесторы его продвигают, а крупный держатель отодвигает на задний план.
Мнение Electrek
На этот раз дело не в поставках. Рост на 25% и лучший результат за всю историю во втором квартале — это серьёзное достижение, и я не собираюсь делать вид, что это не так. Но показатель поставок отражает объём, а не прибыль. Весь квартал сводится к одной строке, которую Tesla пока не показала: валовой марже автомобильного бизнеса без учёта регуляторных кредитов.
Вот в чём противоречие. Tesla поставила больше автомобилей, чем произвела, и сократила запасы — это хорошо для баланса компании. Если маржа сохранилась, значит, восстановление реально. Если она снизилась, Tesla просто доказала, что может сбывать машины, только жертвуя прибылью, — как раз в тот момент, когда поток доходов от регуляторных кредитов иссякает, а федеральная налоговая льгота уже отменена. Год назад мы представляли этот же квартал как этап на пути к убыточности. Теперь выяснится, сворачивает ли этот путь обратно.
Но в конечном счёте это вряд ли сильно повлияет на акции Tesla, поскольку большая часть её стоимости связана с проектами, запуск которых постоянно откладывается, — например, Robotaxi и Optimus. Довольно иронично, что, пока продажи электромобилей Tesla буксовали, акционеры утверждали, будто это неважно, потому что «Tesla больше не автопроизводитель». И вот теперь компания впервые за два года показала хороший квартал — и целиком благодаря продажам электромобилей.