Tesla (TSLA): чего ждать от отчёта за III квартал 2026 года — выручка без изменений, прибыль снижается
Завтра, 21 октября, после закрытия рынка Tesla опубликует финансовые результаты за третий квартал 2026 года. Телефонная конференция по итогам квартала начнётся в 17:30 по восточному времени США.
Уолл-стрит ожидает, что выручка останется на прежнем уровне, а прибыль на акцию снизится на 10% по сравнению с прошлым годом, несмотря на то, что Tesla только что превзошла собственный прогноз поставок более чем на 24 000 автомобилей.
Поставки Tesla и объёмы развёртывания систем хранения энергии в III квартале 2026 года
Данные об объёмах поставок уже известны. В III квартале Tesla поставила 486 532 автомобиля — на 2,1% меньше абсолютного рекорда в 497 099 машин, установленного в III квартале 2025 года, но значительно больше консенсус-прогноза в 461 974 автомобиля, составленного Tesla на основе оценок 24 аналитиков.
За квартал компания произвела всего 464 391 автомобиль. Таким образом, Tesla поставила на 22 141 машину больше, чем произвела. Это уже второй квартал подряд, когда компания сокращает запасы после выпуска примерно 50 000 лишних автомобилей в I квартале.
Компания по-прежнему держится на двух моделях. На Model 3 и Model Y пришлось 478 237 поставок, тогда как поставки «прочих моделей» (Cybertruck, Semi, а также оставшихся Model S и X) сократились на 48% в годовом выражении — до 8 295 автомобилей.
Слабым местом стали системы хранения энергии. Tesla развернула мощности на 13,7 ГВт·ч — на 9,6% больше, чем год назад (12,5 ГВт·ч), но значительно меньше ожидавшихся аналитиками примерно 15,9 ГВт·ч и ниже рекорда в 14,2 ГВт·ч, установленного в IV квартале 2025 года.
Выручка Tesla в III квартале 2026 года
Консенсус-прогноз Уолл-стрит предполагает выручку в размере 28,06 млрд долларов, тогда как участники Estimize настроены немного оптимистичнее и ожидают 28,36 млрд долларов. В любом случае это примерно соответствует показателю в 28,1 млрд долларов, о котором Tesla сообщила в III квартале 2025 года. Оценки Уолл-стрит варьируются от 25,1 до 30,6 млрд долларов.
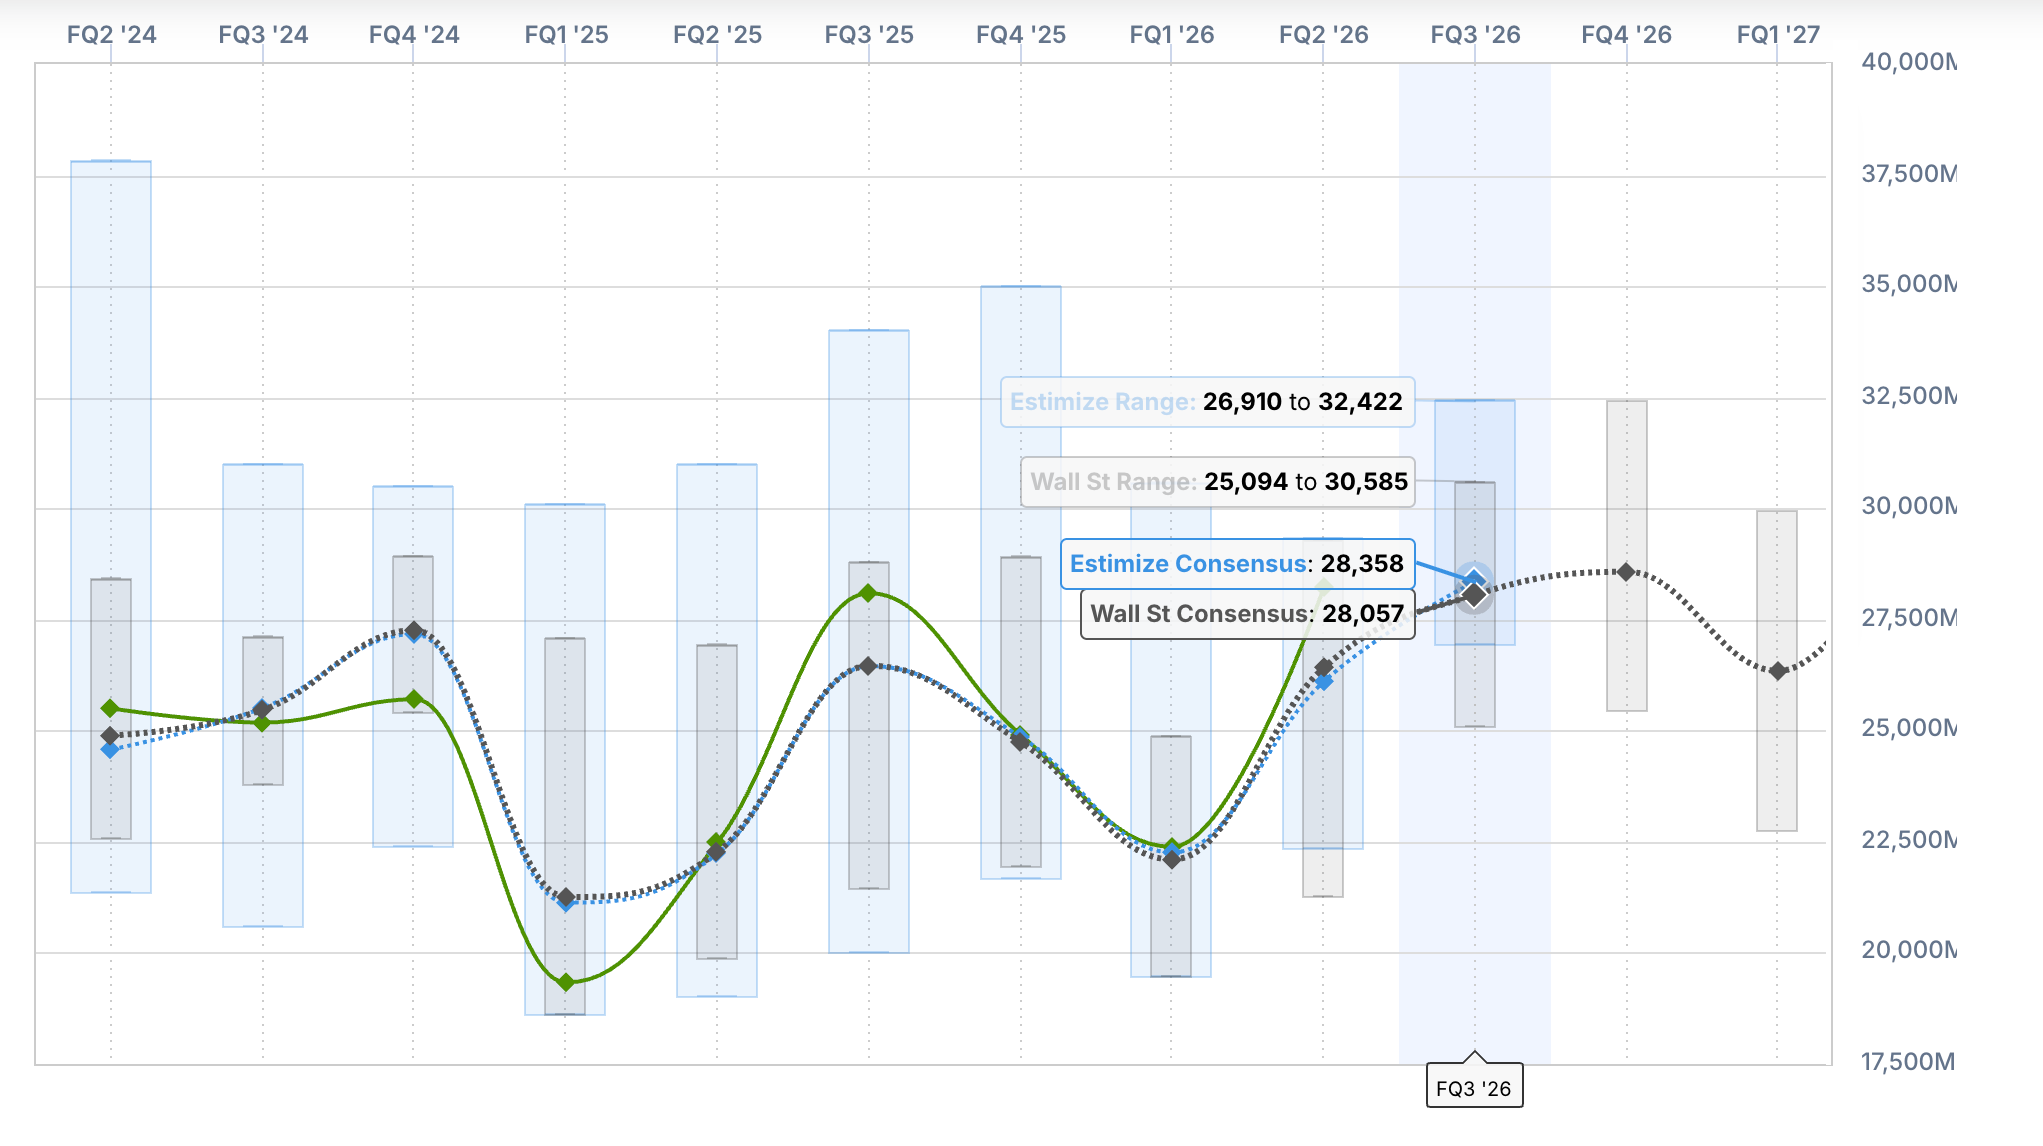
Стабильная выручка — не так уж плохо, как может показаться. Показатель за III квартал 2025 года был завышен: покупатели в США спешили воспользоваться федеральной налоговой льготой в размере 7 500 долларов до её отмены 30 сентября 2025 года. Поэтому повторить прошлогодний результат без этой льготы было бы неплохо.
Но стоит взглянуть на динамику по сравнению с предыдущим кварталом. Во II квартале 2026 года выручка Tesla составила 28,24 млрд долларов при 480 126 поставленных автомобилях и 13,5 ГВт·ч систем хранения энергии. В III квартале оба показателя были выше, однако Уолл-стрит прогнозирует немного меньшую выручку, а Estimize — лишь примерно на 120 млн долларов больше. Это означает, что и те и другие закладывают снижение средней цены продажи.
Прибыль Tesla в III квартале 2026 года
Аналитики ожидают скорректированную прибыль на акцию по GAAP в размере 0,45 доллара — на 10% меньше, чем 0,50 доллара в III квартале 2025 года. Консенсус-прогноз Estimize немного выше — 0,48 доллара, а оценки Уолл-стрит варьируются от 0,30 до 0,70 доллара.
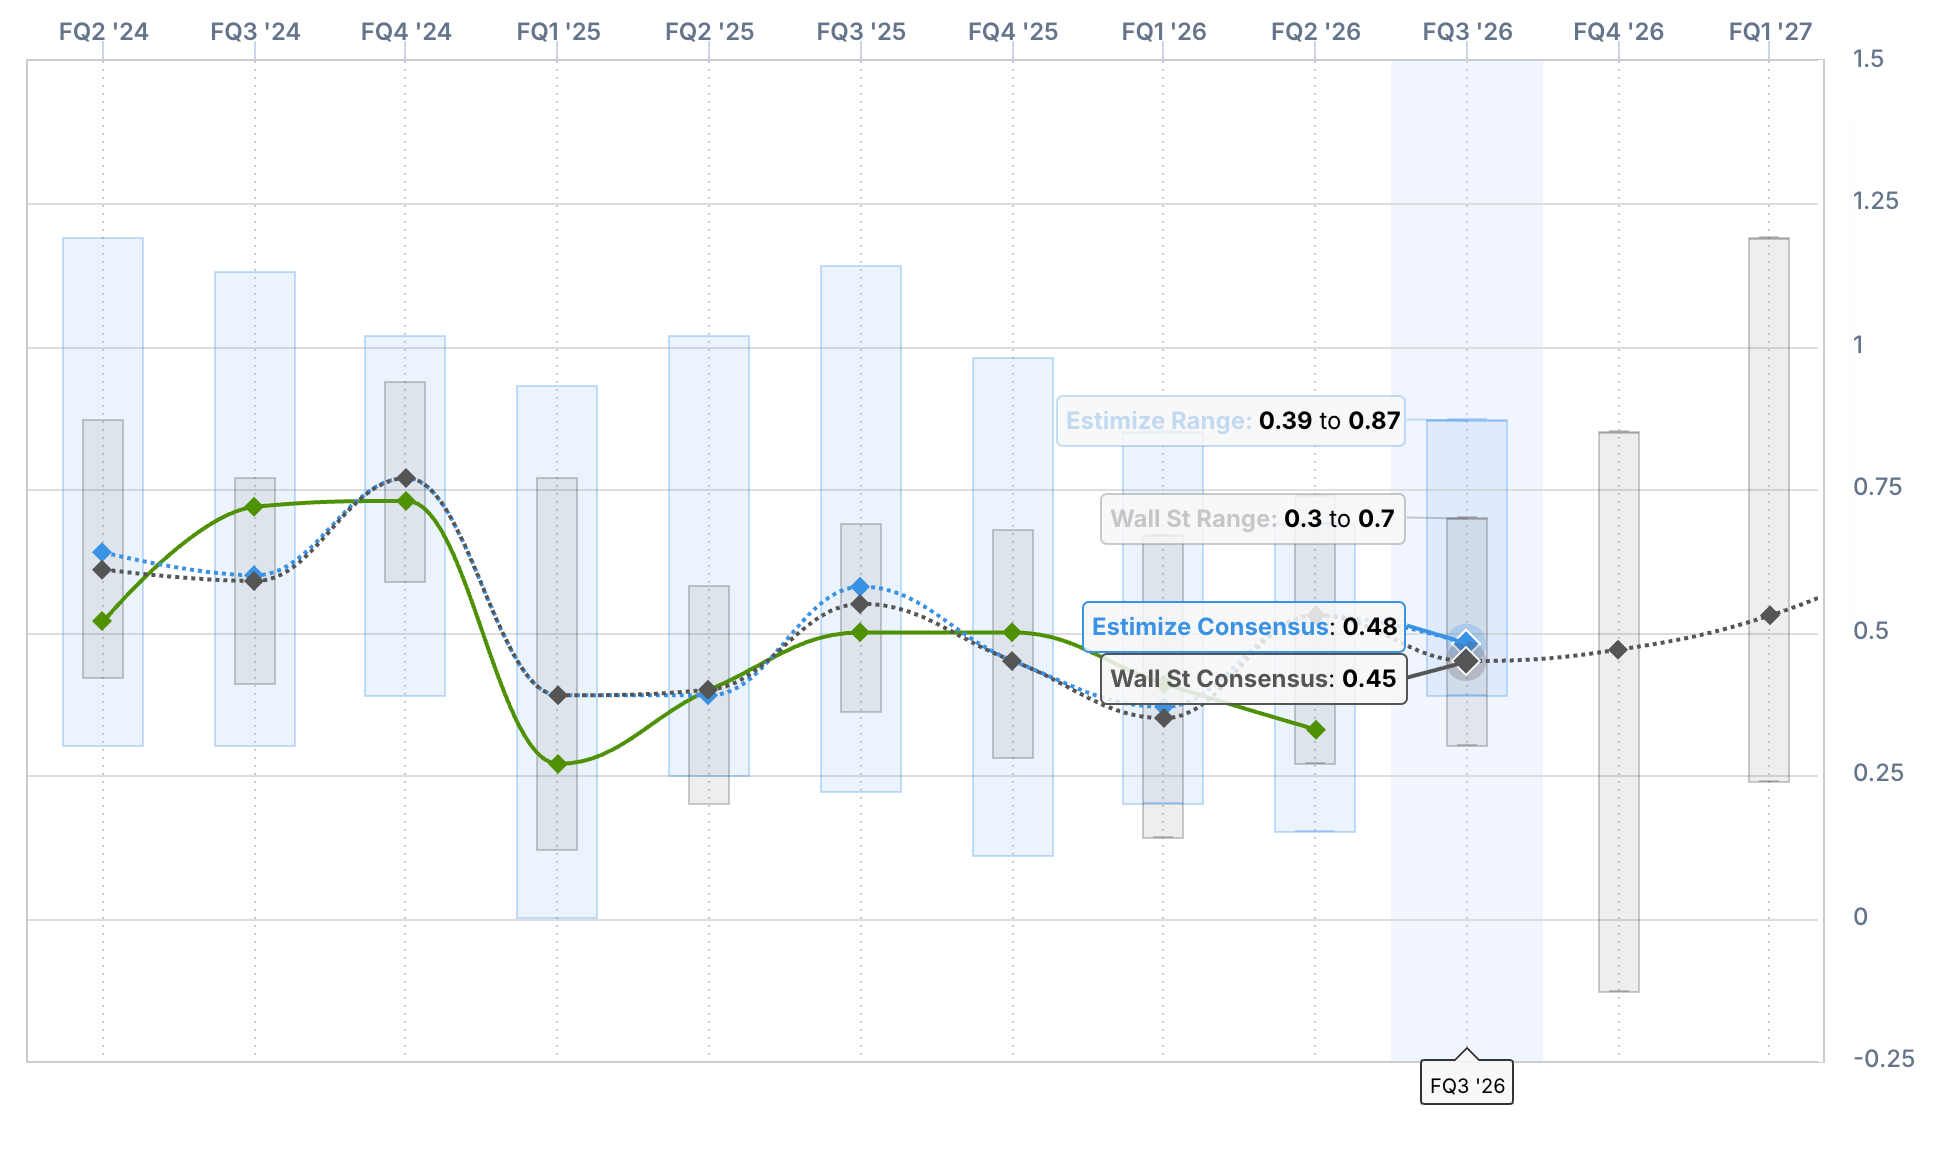
К этой цифре стоит относиться с осторожностью. Во II квартале прибыль Tesla на акцию составила 0,33 доллара при консенсус-прогнозе в 0,53 доллара, а операционная маржа обвалилась до 1,4%. Операционная прибыль упала на 57%, до 398 млн долларов, а операционные расходы подскочили на 47%, до 4,35 млрд долларов.
В двух из последних четырёх кварталов Tesla не оправдала прогноз Уолл-стрит по прибыли на акцию. А в пяти из последних семи кварталов этот показатель снижался в годовом выражении.
В первую очередь мы будем следить за валовой маржой автомобильного бизнеса без учёта регуляторных кредитов. Во II квартале она снизилась до 16,3% с 19,2% в I квартале. Tesla объяснила это корректировкой гарантийных резервов на 230 млн долларов и тем, что эффект от смягчения пошлин, поддержавший результаты I квартала, больше не повторился.
Регуляторные кредиты тоже не спасут ситуацию. Во II квартале они принесли всего 146 млн долларов — на 67% меньше, чем годом ранее. Эта выручка, практически целиком превращающаяся в прибыль, продолжает сокращаться теперь, когда автопроизводителям больше не грозят федеральные штрафы за несоблюдение требований CAFE.
Ещё один важный фактор — денежные средства. Во II квартале свободный денежный поток Tesla ушёл в минус на 1,09 млрд долларов, а капитальные затраты более чем удвоились, достигнув 5,8 млрд долларов. Руководство ожидает, что в 2026 году капитальные затраты превысят 25 млрд долларов, причём основная часть расходов придётся на второе полугодие. Ещё один квартал с отрицательным свободным денежным потоком не станет сюрпризом.
Стоит присмотреться и к энергетическому бизнесу. Во II квартале его валовая маржа составила 20,4%, а Tesla заявляет, что в долгосрочной перспективе рассчитывает на уровень от 20% до середины 20%. Поскольку объёмы развёртывания систем хранения энергии в III квартале оказались более чем на 2 ГВт·ч ниже прогнозов, этот бизнес вряд ли сможет многое компенсировать.
Самые популярные вопросы акционеров Tesla за III квартал 2026 года
Приём вопросов на платформе Say Technologies к телефонной конференции Tesla завершится сегодня в 16:00 по восточному времени США. Участники задали 832 вопроса; в опросе приняли участие около 2 860 человек, представляющих 3,85 млн акций.
Участников больше, чем в прошлом квартале (около 1 710), но число представленных ими акций меньше чем вдвое: во II квартале оно составляло 8,6 млн.
Вот самые популярные вопросы, ранжированные по числу представленных акций:
- «Как будет масштабироваться парк Cybercab за пределами Остина и каков путь к получению разрешений за пределами Техаса, учитывая незавершённую проверку безопасности NHTSA?» (980 голосов, 1,2 млн акций)
- «Когда можно ожидать, что FSD будет работать без контроля водителя в автомобилях клиентов?» (1 200 голосов, 1,1 млн акций)
- «Когда CyberCab можно будет купить в собственность?» (1 100 голосов, 952 900 акций)
- «Какова себестоимость одного оплачиваемого роботакси-километра и как она соотносится с целевым показателем в 30 центов?» (435 голосов, 694 900 акций)
- Когда владельцы HW3 узнают, получат ли они бесплатное обновление оборудования для использования FSD без контроля водителя (557 голосов, 652 900 акций)
- «Сколько стоит один экземпляр Optimus и кто станет первым платящим клиентом?» (699 голосов, 643 600 акций)
Мнение Electrek
Автомобильный бизнес не растёт. С начала года поставки увеличились на 8,8%, до 1 324 681 автомобиля. Это реальное восстановление после двух лет спада, но в III квартале результат оказался ниже прошлогоднего, а Tesla по-прежнему почти ничего не продаёт, кроме Model 3 и Model Y.
Поэтому всё в этом квартале зависит от маржи и расходов. Если маржа автомобильного бизнеса без учёта кредитов удержится на уровне около 16%, а операционные расходы перестанут расти на 40% и более в год, провал во II квартале окажется разовым. В противном случае Tesla потратит в этом году более 25 млрд долларов на ИИ, Optimus, Cybercab и чипы, в то время как её основной бизнес едва выходит в операционный ноль. Автопроизводитель финансирует чрезвычайно рискованную и дорогую ставку за счёт сокращающегося пула прибыли.
И акционеров это в основном не волнует. Достаточно посмотреть на вопросы: Cybercab, FSD, Optimus, HW3. Самый популярный вопрос о модельном ряде Tesla касался фургона.
Они совершенно оторваны от реальности: ждут, что сомнительные новые продукты принесут деньги, и при этом наблюдают, как перестают расти их дойные коровы. Этого можно было избежать, если бы Маск не поставил всю компанию на автономное вождение слишком рано.