Акции Tesla (TSLA) растут благодаря сценарию «больше, чем автопроизводитель»

Акции Tesla (TSLA) сегодня получили хороший импульс благодаря одному из крупнейших аналитиков с Уолл-стрит, основанный на сценарии компании «больше, чем автопроизводитель».
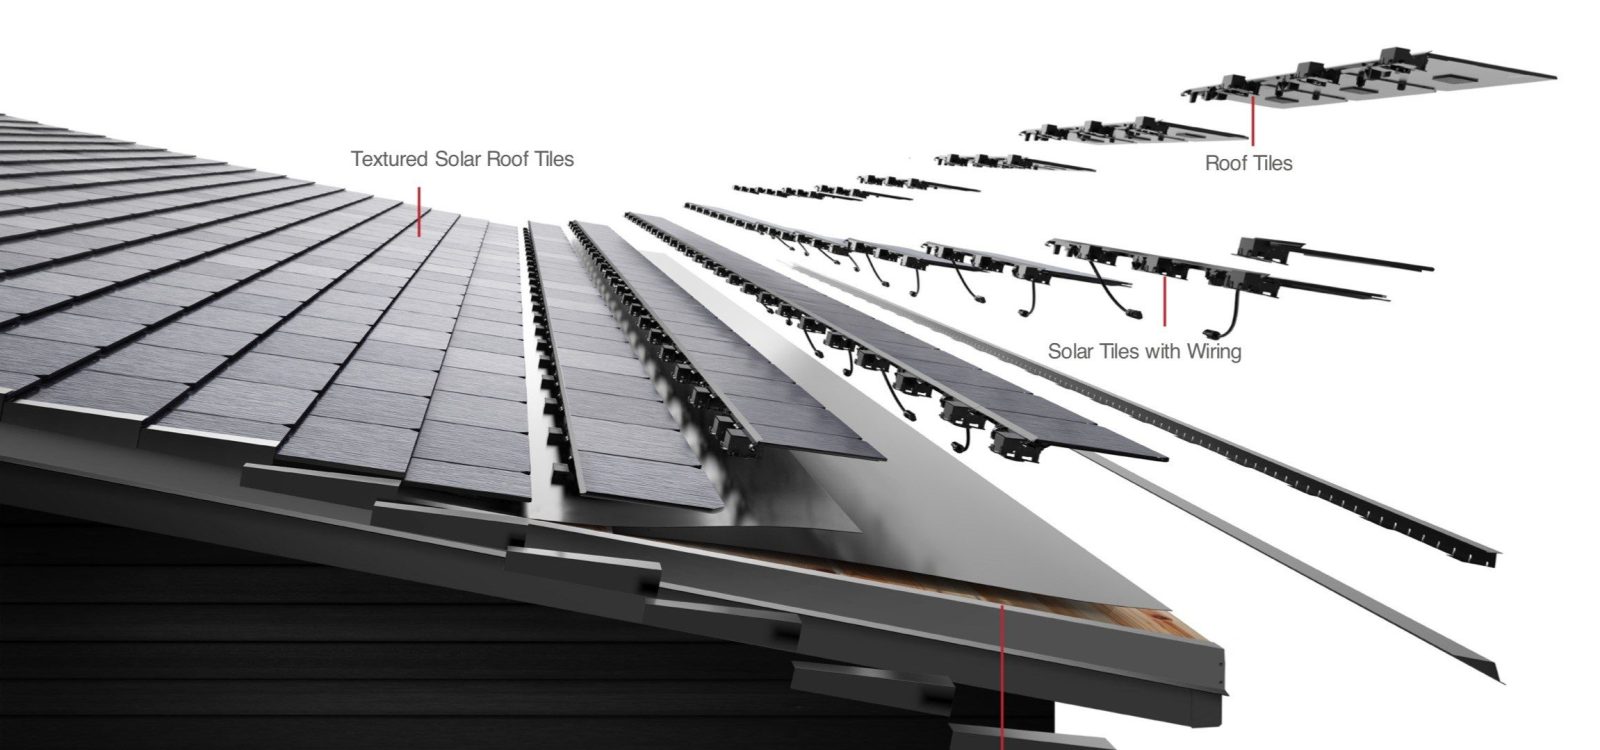
Годами инвесторы Tesla продвигали аргумент, что Tesla — это больше, чем автомобильная компания. Технически это правда. Компания также является крупным игроком в энергетическом секторе и добивается успехов в области ИИ и других сферах.
Однако пока что финансовые показатели почти полностью зависят от автомобильного бизнеса. Поэтому эта идея не была очень популярна на Уолл-стрит.
Адам Джонас, который освещает Tesla для Morgan Stanley, был среди наиболее открытых аналитиков с Уолл-стрит, готовых учитывать другие бизнесы Tesla в оценке. В новой записке для клиентов сегодня аналитик вновь привлек внимание к этой идее:
Многие инвесторы по-прежнему спорят о преимуществах Tesla как «больше, чем автопроизводителя». По нашему мнению, Tesla определенно является автопроизводителем. Это также компания, работающая с ИИ. Думайте «и», а не «или».
Чтобы проиллюстрировать свою мысль, Джонас пояснил, что только 33% его целевой цены в 380 долларов для Tesla связаны с автомобильным бизнесом:
По нашему мнению, Tesla — это гораздо больше, чем автопроизводитель. Из нашей целевой цены в 380 долларов оценка «основного» автомобильного бизнеса составляет 86 долларов за акцию, а 77% нашей целевой цены приходится на сетевые услуги, мобильность, лицензирование сторонних аккумуляторов/FSD, энергетику и страхование. Мы получаем значительное сопротивление от наших клиентов за включение неавтомобильных потоков выручки в нашу оценку. Наша идея «превышения рынка» (OW) в значительной степени зависит от того, что эти направления бизнеса станут гораздо более значимыми драйверами прибыли с четкими вехами/доказательствами, подкрепленными соответствующими финансовыми раскрытиями.
Morgan Stanley также отмечает, что целевая цена в 380 долларов — это лишь средний сценарий, и у фирмы также есть «бычий» сценарий в 550 долларов и «медвежий» сценарий в 120 долларов.
Мнение Electrek
Я понимаю, почему Morgan Stanley сталкивается с такой реакцией, учитывая, что текущая цена акций Tesla в подавляющем большинстве определяется автомобильным бизнесом.
Но я думаю, что ее энергетический бизнес будет огромным.
Не из-за развертывания солнечных батарей или даже хранения энергии, которое тоже будет огромным, а из-за ее программного обеспечения для энергетики, такого как виртуальные электростанции и Tesla Electric.
Я думаю, что эти направления станут огромным бизнесом, поскольку Tesla будет подключать больше людей через развертывание Powerwalls, шлюзов и инверторов для солнечных батарей, которые могут управлять нагрузками.
Однако я считаю, что все остальное, например ИИ, страхование и т.д., вызывает споры.
Что вы думаете? Сообщите нам в разделе комментариев ниже.